Страхование произведений искусства и личных активов: защита творчества и капитала
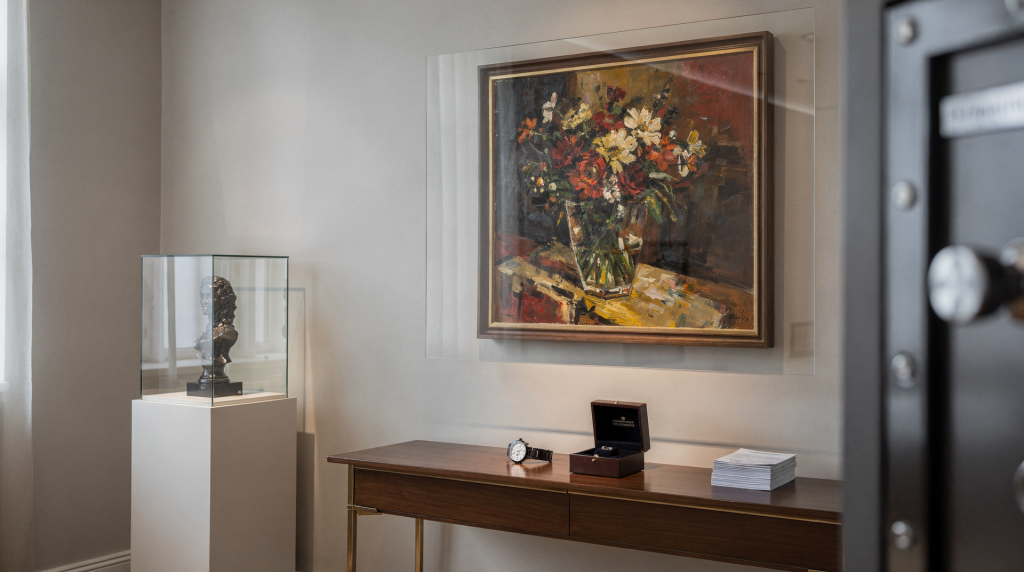
Что именно можно застраховать
Когда художник или коллекционер впервые слышит о страховании, в голове обычно всплывает картина в багетной раме. На практике же страховщики работают с гораздо более широким спектром объектов, и понимание этого факта само по себе расширяет представление о том, что вообще можно считать защищаемым активом.
Список страхуемых ценностей давно вышел за пределы живописи и включает практически всё, что несёт художественную, историческую или коллекционную ценность:
- Живопись, графика, скульптура, авторские фотографии — понятно, классика жанра;
- Иконы и предметы религиозного культа — здесь особенно важна экспертиза и документальное подтверждение возраста;
- Антиквариат: мебель, часы, книги, монеты, оружие — для коллекционеров это часто основной тип актива;
- Коллекции: нумизматика, филателия, предметы дизайна — здесь работает принцип совокупной оценки, а не просто суммы отдельных предметов;
- Ювелирные изделия, если они обладают не только рыночной, но и культурной или коллекционной ценностью — грань тонкая, и страховщик будет смотреть на экспертизу;
- Личное ценное имущество — те вещи, которые важны для собственника не только по чеку, но и по смыслу: семейные артефакты, мемориальные предметы, архивы.
Для художников и студий я всегда советую смотреть шире: страхуется не только готовая работа на стене, а сам актив как система. Сырьё, оборудование, архивы эскизов, мастерская, склад готовых работ, транспортировочные риски и даже ответственность перед заказчиком — всё это части одного имущественного контура. Если вы принимаете предоплату за работу и используете дорогие материалы, потеря мастерской или кража незавершённого заказа может обернуться не только прямым убытком, но и репутационными потерями, которые полис не покроет, но смягчит финансовый удар.
Какие риски покрывает полис
Базовый полис для имущества строится вокруг стандартных угроз: пожар, залив, стихийные бедствия, кража, взлом, повреждение из-за внешних воздействий. Для предметов искусства этого почти никогда недостаточно — и здесь начинается зона, в которой невнимательное чтение договора обходится дороже всего.
Расширенный полис для творческих активов обычно включает:
- кражу со взломом и грабёж — важно различать, потому что «пропажа при невыясненных обстоятельствах» чаще всего не покрывается;
- случайное повреждение при хранении и перевозке — то, ради чего многие художники вообще задумываются о страховке;
- пожар, дым, вода, перепады температуры — и здесь критично смотреть, какие именно перепады считаются страховым случаем;
- вандализм — особенно актуален для публичных пространств и выставок;
- повреждение во время монтажа, упаковки и экспонирования — зона повышенного риска, которую часто исключают по умолчанию;
- реставрационные ошибки — покрываются только если это отдельно согласовано в договоре, и обычно требуют подтверждения квалификации реставратора.
Из практики: чем выше ценность объекта и чем сложнее его физическое состояние, тем чаще страховщик вводит исключения. Полис может молчаливо не покрывать естественное старение, скрытые дефекты, некачественную упаковку или нарушение условий хранения. Если вы храните работы в подвале с влажностью под 80% и не следите за микроклиматом, страховщик при наступлении случая будет это расследовать — и может отказать, если докажет нарушение.
Поэтому для художника страховка — это не только бумага, а продолжение его собственной дисциплины в учёте и хранении работ. Полис работает в паре с нормальными условиями содержания, а не заменяет их.
Как страхуют произведения искусства в России
С точки зрения страхового рынка, у творческого человека есть два практических пути — и выбор между ними зависит не столько от цены работы, сколько от сценария её жизни: где она находится, как перемещается и как часто экспонируется.
1. Отдельный полис на предмет или коллекцию
Этот сценарий я рекомендую для дорогих работ, частных собраний и объектов, которые требуют индивидуальной оценки. Здесь страховщик не просто принимает заявление — он проверяет происхождение, запрашивает экспертное заключение, изучает условия хранения и маршрут перемещения. Чем точнее вы опишете объект и его «образ жизни», тем адекватнее будет покрытие. Отдельный полис позволяет гибко настроить защиту под конкретную выставку, перевозку или передачу в галерею, но требует больше документов и времени на оформление.
2. Страхование в составе имущественного полиса
Работает, когда речь идёт о квартире, доме, студии или офисе с хранящимися там ценностями. Некоторые компании включают картины и предметы искусства в список ценного имущества внутри общего полиса. Удобно тем, что оформляется быстрее и стоит дешевле, но ограничения по сумме на один предмет и по перечню рисков могут сделать такую защиту символической. Если работа стоит больше, чем лимит на единицу в полисе, — при наступлении случая вы получите максимум этот лимит, а не реальную стоимость.
Ниже — короткое сравнение для наглядности.
| Формат | Когда подходит | Плюсы | Минусы |
|---|---|---|---|
| Отдельный полис | Дорогие работы, коллекции, перевозка, выставки | Точная защита под объект, гибкие условия | Дороже, больше документов на старте |
| Общий имущественный полис | Картины дома, студия, базовая защита активов | Проще оформить, ниже премия | Ограничения по сумме и перечню покрытых рисков |
От себя добавлю: не раз сталкивался с ситуацией, когда художник считал, что работа застрахована по общему полису, а при повреждении на выставке выяснялось, что покрытие действует только по адресу квартиры. Поэтому читайте географию и сценарии использования, а не только список рисков.
Что проверяет страховщик перед заключением договора
Мало просто назвать цену — страховщик хочет убедиться в трёх вещах: что предмет подлинный, что его стоимость обоснована и что риск находится под контролем. Для творческих людей это часто становится первым опытом системного учёта собственных работ, и я советую относиться к этому не как к бюрократической нагрузке, а как к инвентаризации активов, которую рано или поздно придётся сделать.
Документы, которые лучше подготовить заранее
- чек или договор купли-продажи;
- сертификат подлинности;
- экспертное заключение;
- фото объекта с разных ракурсов — не парадное, а документирующее состояние;
- описание состояния и дефектов — чем детальнее, тем меньше споров при убытке;
- документы на право собственности;
- при необходимости — отчёт независимого оценщика.
Если речь о работе современного художника, полезно хранить не только финальный договор продажи, но и историю создания: эскизы, переписку с заказчиком, публикации, выставочные каталоги. При урегулировании спора о стоимости или авторстве такая цепочка работает не хуже формальной экспертизы. Более того, в мире NFT и цифровых продаж provenance становится ключевым фактором — и страховщики постепенно начинают это учитывать.
Как формируется цена полиса
Страховой тариф для предметов искусства — это производная от множества переменных, и стоимость самого объекта лишь одна из них. За десять лет консультирования творческих профессионалов я вывел простое правило: полис дешевеет не тогда, когда вы занижаете страховую сумму, а когда снижаете реальный риск за счёт условий хранения, охраны и контроля климата.
Вот что влияет на цену:
- стоимость и уникальность предмета — чем выше, тем больше премия;
- состояние и хрупкость — работы на бумаге страхуются иначе, чем холст на подрамнике;
- тип объекта: картина, скульптура, ювелирное изделие, коллекция — у каждого свой профиль риска;
- место хранения: квартира, сейф, галерея, профессиональный склад — разница в тарифе может быть кратной;
- наличие охраны, сигнализации, пожарной защиты — если этих систем нет, страховщик закладывает повышенный риск;
- территория страхования: только адрес хранения, вся Россия, международные перевозки — география напрямую влияет на премию;
- срок страхования и количество перемещений — каждая перевозка добавляет риск.
По открытым данным, ставки для предметов искусства в России могут начинаться от 0,03–1% от страховой суммы и расти в зависимости от сложности случая. Но это ориентир, а не прайс: для хрупкой скульптуры, которая едет на ярмарку в другой город, тариф будет ощутимо выше, чем для картины, постоянно висящей в охраняемой квартире. Сравнивать предложения стоит не по проценту, а по тому, что именно покрыто за эти деньги.
Как выбрать страховую защиту: практический алгоритм
За годы работы с художниками и коллекционерами я выработал последовательность, которая помогает не утонуть в документах и не купить полис, который красив на бумаге, но бесполезен при реальном инциденте. Двигайтесь по шагам.
Шаг 1. Составьте инвентаризацию
Сделайте список всех ценных предметов: название, автор, год, размер, техника, текущее состояние, ориентировочная стоимость, фото, место хранения. Это ваш главный рабочий документ — и для страховщика, и для внутреннего учёта. Без него дальнейшие шаги теряют смысл.
Шаг 2. Разделите активы по уровню риска
- Высокий риск: дорогие оригиналы, коллекции, работы на бумаге, объекты на выставках и в перевозке — то, что страхуем в первую очередь.
- Средний риск: картины в домашнем интерьере, архивы эскизов, техника студии — защищаем в составе общего полиса или отдельно с базовыми условиями.
- Низкий риск: тиражные работы, предметы с невысокой стоимостью — возможно, их страхование не оправдывает премию, или достаточно общего имущественного покрытия.
Это деление помогает не раздувать бюджет, а точечно защищать то, что действительно важно.
Шаг 3. Определите сценарий использования
Работа живёт не в вакууме. Опишите её реальную жизнь:
- хранение дома;
- работа в мастерской;
- перевозка между городами или странами;
- участие в ярмарке или выставке;
- передача на комиссию или в галерею.
Каждый сценарий требует своего типа покрытия — и если полис покрывает только «хранение по адресу», а работа завтра уезжает на арт-ярмарку, страховки у вас по факту нет.
Шаг 4. Проверьте, что именно покрывает договор
Особенно внимательно смотрите на:
- исключения — что не покрывается никогда;
- франшизу — сколько вы платите из своего кармана при убытке;
- лимит по одному предмету и по коллекции — часто неприятный сюрприз при крупных потерях;
- требования к охране и условиям хранения — если вы им не соответствуете, выплаты не будет;
- порядок оценки убытка — кто оценивает и по какой методике;
- условия перевозки и упаковки — профессиональная упаковка часто является обязательным требованием.
Шаг 5. Сравните не цену, а качество покрытия
Дешёвый полис без покрытия перевозки, экспонирования и кражи со взломом может оказаться бесполезным именно в той ситуации, ради которой вы его покупали. Для творческих активов важно не формальное «наличие страховки», а совпадение покрытия с реальным образом жизни работы. Платить нужно за то, чтобы в нужный момент полис сработал, а не за галочку в списке дел.
Типовые ошибки при страховании искусства
Ошибки здесь стоят дорого — и финансово, и эмоционально. За годы консультаций я видел одни и те же промахи, которые легко предотвратить, если знать о них заранее.
- Страхование по «примерной» цене без оценки. При наступлении случая страхователь получит не ту сумму, которую держал в голове, а ту, которую сможет обосновать документально. Без оценки это почти всегда ниже реальной стоимости.
- Отсутствие фотофиксации и описания состояния. Без этого доказать, что царапина появилась именно при перевозке, а не была три года назад, практически невозможно. Для художников это особенно болезненно: работа создаётся в единственном экземпляре, и зафиксировать её состояние до передачи — вопрос профессиональной гигиены.
- Неправильное хранение: сырые стены, прямой солнечный свет, отсутствие контроля температуры. Страховщик может отказать, если докажет, что ущерб вызван не внезапным событием, а систематическим нарушением условий.
- Игнорирование перевозок. Классика: работа застрахована дома, но не в дороге. Если вы везёте картину на выставку самостоятельно и не включили транспортировку в полис — в случае аварии или повреждения выплаты не будет.
- Недочитанные исключения по кражам и вандализму. Часто полис покрывает только кражу со взломом, а если работу украли с открытой экспозиции без следов взлома — случай не страховой.
- Заниженная страховая сумма ради экономии на премии. Это снижает стоимость полиса, но при частичном повреждении вы получите пропорционально меньше, а при полной гибели — сумму, которой не хватит на восстановление.
- Отсутствие документов на авторство и происхождение. Особенно критично для современного искусства: чем меньше бумажного следа, тем сложнее доказать и стоимость, и факт владения.
Художникам я всегда советую обратить особое внимание на второй пункт. Если не зафиксировать состояние работы до события — хоть фото, хоть актом, хоть коротким видео — доказать объём ущерба будет проблематично. А в мире, где цифровые активы и физические работы пересекаются, документирование становится ещё и частью цепочки происхождения, которая работает на вас при перепродаже и лицензировании.
Что делать художнику, если страхуется мастерская или студия
Студия — это гораздо больше, чем помещение. Это экосистема из произведений, материалов, техники, архива, упаковки и оборудования. Полис должен покрывать не только стены и отделку, но и движимое имущество внутри — иначе при пожаре вы получите компенсацию за ремонт, но не за погибшие работы и инструменты.
Мини-чек-лист для студии
- опись работ и оборудования с указанием стоимости и состояния;
- отдельный список самых дорогих объектов — для них могут понадобиться индивидуальные лимиты;
- фото помещения — для фиксации условий хранения;
- данные о сигнализации и замках — страховщик будет спрашивать;
- правила доступа в студию — кто имеет ключи, как фиксируется вход;
- условия хранения работ в процессе сушки и транспортировки — зона повышенного риска;
- резервное копирование цифровых архивов — страхование здесь не поможет, но это часть комплексной защиты актива.
Если в студии есть цифровые активы — исходники, проектные файлы, 3D-модели — их нужно защищать отдельно. Резервные копии файлов, доступы к кошелькам, seed-фразы, резервные хранилища — это уже контур кибербезопасности и дисциплины хранения данных. Страховой полис на помещение не заменит вам бэкап и не восстановит утраченный NFT, если вы потеряли приватный ключ. Разводите физическую и цифровую защиту осознанно.
Когда страхование особенно оправдано
Не каждую работу нужно страховать. Но есть сценарии, в которых отсутствие полиса — это не экономия, а неоправданный риск для капитала. Страхование становится особенно разумным, если выполняется хотя бы одно из условий:
- у вас есть одна дорогая работа или несколько работ, в которых сконцентрирована значительная доля вашего капитала — потеря такого объекта равносильна финансовой аварии;
- вы регулярно отправляете произведения на выставки — каждая перевозка умножает вероятность повреждения;
- работы находятся в арендуемой студии — вы не контролируете полностью помещение, соседей и инженерные системы;
- коллекция хранится дома без профессиональной охраны — домашние условия редко соответствуют музейным стандартам безопасности;
- вы принимаете заказы с предоплатой и используете дорогие материалы — потеря незавершённой работы бьёт и по обязательствам, и по репутации;
- активы трудно быстро восстановить или заменить — если работа уникальна и её создание заняло месяцы, страхование становится единственным способом компенсировать потерю.
Простой критерий: если предмет можно купить заново без серьёзной потери — это один уровень риска. Если он уникален, авторский и связан с репутацией, доходом или коллекционной ценностью — это уже капитал, который нужно защищать как актив. И здесь страховой полис работает по той же логике, что и диверсификация инвестиций: вы не ждёте беды, но готовы к ней.
Что важно проверить перед подписанием договора
Перед тем как поставить подпись, пройдитесь по короткому чек-листу — он занимает пять минут, но экономит нервы и деньги при наступлении страхового случая.
Короткий чек-лист
- Указан ли конкретный предмет или коллекция — не «предметы искусства в квартире», а идентифицируемый объект.
- Совпадает ли страховая сумма с реальной стоимостью — с учётом оценки, а не примерных цифр.
- Есть ли защита при перевозке — если работа покидает адрес хранения.
- Описаны ли условия хранения и охраны — и соответствуете ли вы им.
- Понятны ли франшиза и исключения — прочитайте их дважды, это самое важное.
- Есть ли порядок независимой оценки убытка — кто и по каким критериям будет считать ущерб.
- Понятен ли срок действия полиса и география покрытия — территория часто ограничена, и это нормально, но вы должны об этом знать.
И совет из практики: не стесняйтесь задавать вопросы страховщику и просить разъяснений письменно. Полис — это договор, и ваше право понимать каждую строчку. Если агент не может внятно объяснить, что означает конкретный пункт, — это повод насторожиться.
Вывод
Страхование произведений искусства — это не бюрократическая формальность и не «бумажка на всякий случай», а инструмент сохранения финансовой устойчивости творца и коллекционера. В России ключевыми факторами остаются документы, оценка, понятные условия хранения и правильный выбор между отдельным полисом и общим имущественным страхованием. Без них полис может создать иллюзию защиты, но не сработать в реальной ситуации.
Если вы владеете ценными работами, разумно относиться к ним как к активу: описать, оценить, сфотографировать и застраховать по реальному сценарию использования, а не по шаблону. Тогда полис действительно защищает творчество и капитал, а не просто лежит в папке до момента, когда станет ясно, что он не покрывает именно то, что случилось.
FAQ
Можно ли застраховать одну картину?
Да. Отдельный полис часто оформляют именно на один дорогой предмет или на небольшую коллекцию. Это стандартная практика, и для художника с одной ключевой работой она часто оправданнее общего полиса.
Нужна ли оценка перед страхованием?
В большинстве случаев да. Страховщик запрашивает документы, подтверждающие подлинность и стоимость объекта. Чем выше цена, тем строже требования. Для работ современных авторов, у которых ещё нет аукционной истории, оценщик может опираться на галерейные цены, историю продаж и экспертные заключения.
Страхуется ли работа, если она находится в мастерской?
Да, но для этого полис должен учитывать мастерскую как место хранения, а не только квартиру или дом. Адрес в договоре имеет значение — если в полисе указан домашний адрес, а работа повреждена в студии по другому адресу, это может стать основанием для отказа.
Покрывает ли полис перевозку на выставку?
Не всегда. В стандартном полисе транспортировка чаще всего исключена или ограничена. Её нужно отдельно проверять и, если требуется, включать в договор — с указанием маршрута, способа упаковки и сроков. Для регулярных выставочных проектов я рекомендую сразу обсуждать расширенное покрытие с транспортировкой.
Что делать, если работа уникальна и рыночной цены почти нет?
Опираться на независимую оценку, историю продаж автора, экспертные заключения и сопоставимые сделки. Для уникальных объектов это стандартный путь. Чем больше документальных подтверждений ценности вы соберёте — публикации, выставочная история, мнения экспертов — тем легче будет обосновать страховую сумму и урегулировать возможный убыток.